「AIで作業は速くなった。でも月末に残るお金は増えない」。
お店や小さな会社でも起こり得る悩みです。先に結論を言うと、利用量ではなく、実際に増えた利益と減った支払いで回収を確かめましょう。
【確認の限界】2026年10月8日時点の今回の調査では、Anthropic本体の目論見書原本を確認できていません。公式発表は6月1日の非公開S-1提出です[①]。
以下では公式発表、Reutersが閲覧した資料に基づく報道、notica独自の仮定を分けます。直近72時間の新発表を紹介する記事ではありません。

AI支出を利益で回収できないときは?Anthropicの開示・報道から考える3つのシナリオ
AI需要が増えても、利益や手元資金が増えるとは限りません。Anthropicの公式発表と目論見書に関する報道を区別し、小さな会社が支出と回収を考えるための3段階のシナリオと計算例を紹介します。
この記事でわかること
「AIで作業は速くなった。でも月末に残るお金は増えない」。
お店や小さな会社でも起こり得る悩みです。先に結論を言うと、利用量ではなく、実際に増えた利益と減った支払いで回収を確かめましょう。
【確認の限界】2026年10月8日時点の今回の調査では、Anthropic本体の目論見書原本を確認できていません。公式発表は6月1日の非公開S-1提出です[①]。
以下では公式発表、Reutersが閲覧した資料に基づく報道、notica独自の仮定を分けます。直近72時間の新発表を紹介する記事ではありません。
数字は、対象期間と「何を測ったものか」をそろえて読みます。
【報道】Reutersの9月28日配信は、2025年売上約46億ドル、営業損失80億ドル超、純損失約420億ドルと報じました。純損失には資金調達関連の約340億ドルの評価会計費用が含まれ、事業運営の現金支出そのものではありません[③]。
9月29日の同社報道では、今後10年間の計算資源・インフラ支出契約は少なくとも5180億ドル、約80%は解約不可または利用量にかかわらず支払う条件とされています[④]。これは一年分の費用でも、全額が自社設備投資という意味でもありません。
【公式】Anthropicは4月20日、今後10年間でAWSの技術に1000億ドル超を支出すると発表しました[②]。報道の契約総額と対象が重なり得るため足し算しません。
売上の「年率換算」も、その時点の勢いを年に換算した指標であり、年間実績ではありません。伸びの速さと回収の確実さは別の問いです。
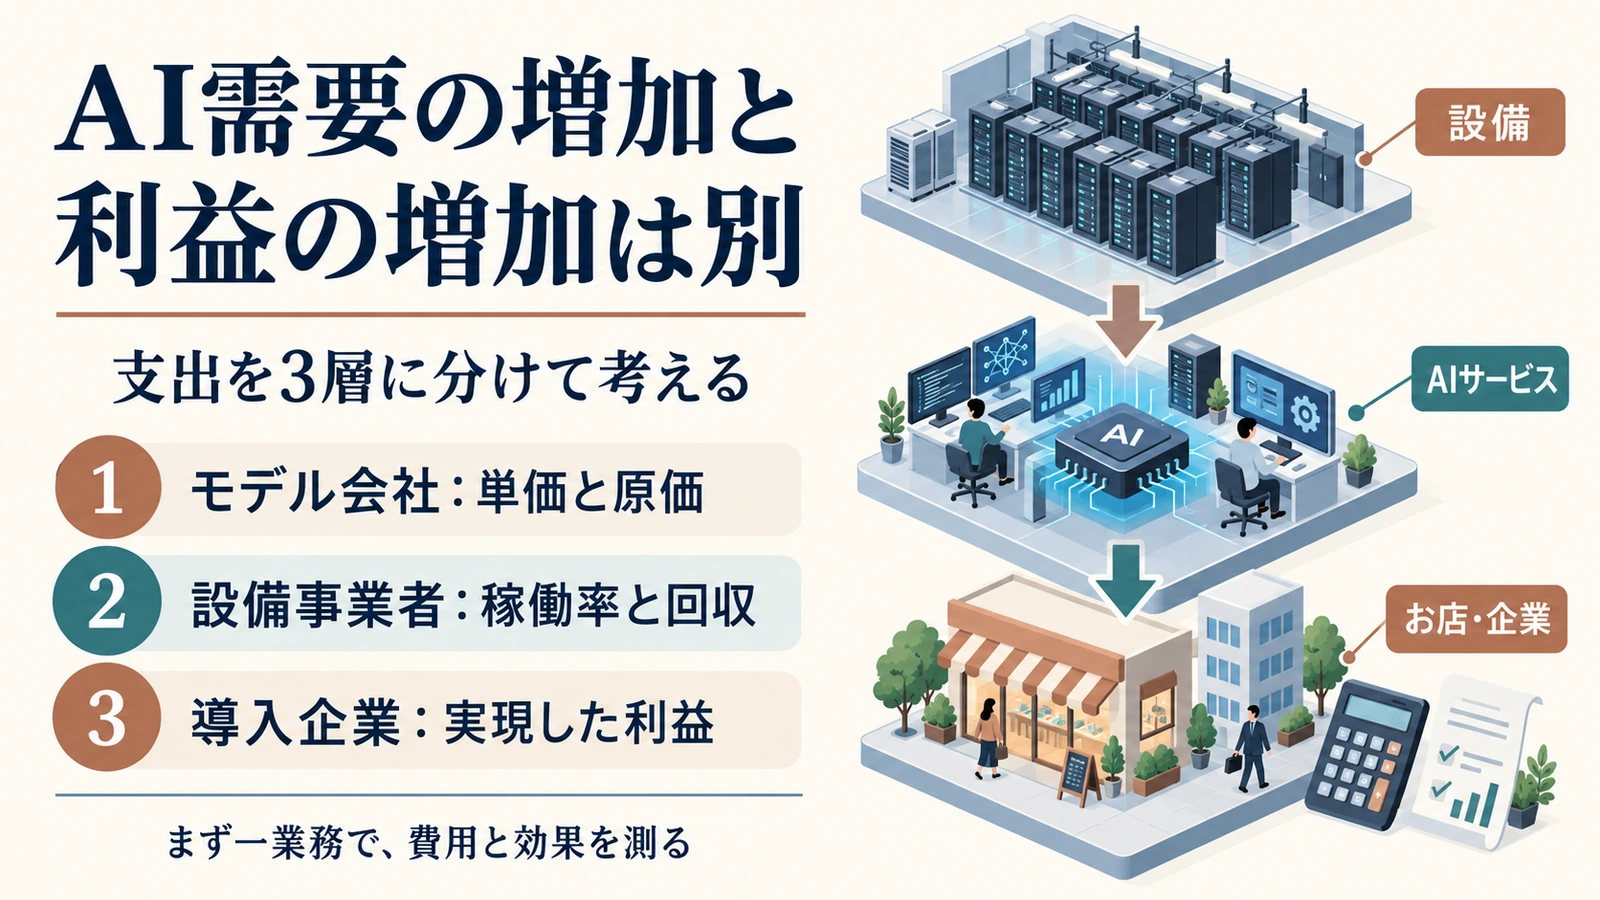
自分の会社がどの費用を負っているかを先に分けましょう。
負担を混ぜない
モデル会社は学習・推論、つまりAIを作り回答させる計算費用や人件費を負います。利用件数が増えても、値下げが原価低下より速ければ一件当たりの利益は薄くなります。
最低支払額のある契約では、需要が弱い時に費用を同じ速さで減らせない場合があります。クラウドやデータセンター事業者は設備の建設・購入、電力、保守、資金調達を担います。
設備を買う時の現金流出と、耐用期間に配分する減価償却費は別です。空き設備が増えると、減価償却や維持費を売上で賄いにくくなります。
ただし長期契約が支えになる場合もあり、全社一律には判断できません。利用企業の多くは、自社でGPUを持たずSaaSやAPIを使えます。
月額・従量料金は主に運用費として考え、保有設備や資産化条件を満たす開発費とは区別します。導入後の確認、既存システムとの接続、教育にも費用がかかります。
実際の会計処理は契約や基準で異なるため、必要なら専門家へ確認してください。
ここからは条件付きの仮説であり、特定企業の将来予測ではありません。
【軽度:回収が遅れる】需要は伸びるものの、値下げや確認作業が利益を削ります。提供側は投資回収が延び、利用企業も時間短縮が残業代の削減や追加受注に結び付かず、予定より長く回収を待つ状態です。
「一時間浮いた」を、そのまま一時間分の現金削減にしないことが大切です。【中度:赤字が続く】収益改善が契約支払いと設備更新に追い付かず、営業損益も営業キャッシュフローも改善しない場合です。
追加出資や借換えに頼る度合いが高まり、調達条件が厳しくなると事業拡大の余地が狭まります。利用企業では、使われない契約や統合費が残ることがあります。
【重度:需要も落ちる】解約が増える一方、最低利用契約の支払いが残り、設備稼働率も落ちる場合です。資産価値の見直しによる減損と資金調達難が重なる可能性を考えます。
ただし減損自体は通常その時点の現金支出ではなく、支払い不能と同義でもありません。【改善する場合】計算効率が価格低下以上に改善し、設備の稼働率が上がり、顧客の利益にもつながれば回収は進み得ます。
安いモデルへの振り分け、人による確認範囲の絞り込み、契約の小口化なども選択肢です。悪いシナリオだけを結論にしないでください。
年間の営業現金収支がプラスでも、初期投資を回収できたとは限りません。
独自の仮定・万円/年
【独自の仮定・単位は万円】ある会社が業務用設備に初めに120を支払い、残存価額ゼロ・3年間の定額償却をするとします。年間のAI利用・保守・確認費は60。
追加売上そのものではなく、追加売上から追加原価等を引いた利益と、実際の現金削減の合計を年間効果80と置きます。この効果にはAI関連の60と償却費をまだ差し引いていません。
年間償却費は120÷3=40。増分の営業損益は80−60−40=マイナス20ですが、営業現金収支は80−60=プラス20です。
開始時の120を含む初年度の投資後現金収支はマイナス100、3年間の累計はマイナス60です。設備購入120と償却40を同じ年の損益から二重に引きません。
効果が毎年120なら営業損益はプラス20、営業現金収支はプラス60となり、単純計算で2年回収です。効果が40なら営業現金収支もマイナス20です。
年間効果が60を超えることが営業現金収支の黒字条件、100を超えることが償却期間中の営業損益の黒字条件になります。これは投資部分だけの簡略計算です。
効果は同年中に現金化し、税・利息・運転資金の増減・追加投資・割引率はゼロと仮定しています。会社全体の資金繰りや正式な会計上の営業CFを示すものではありません。
耐用期間後の買換え費用も別に見積もりましょう。
契約を増やす前に、一つの仕事で回収条件を確かめます。
一つ目は、問い合わせ整理など一業務だけを選び、利用料、確認工数、接続費を記録することです。顧客情報を無断で入力せず、匿名化した例で始めます。
既存の道具で試せるなら、専用設備の購入を急ぐ必要はありません。二つ目は、短縮時間だけでなく粗利の改善、実利用率、手直し率、解約や未使用契約を見ることです。
提供側を評価するなら、推論の販売単価と原価の差、設備稼働率、契約の支払時期、営業CFの推移が観測点です。非公開の数字を推測で埋めないようにします。
三つ目は、効果が下振れした時の上限予算と終了条件を先に決めることです。初期投資を取り戻す前に追加契約を重ねず、一か月ごとに継続を判断します。
仕入れを増やす前に売れ行きを確かめるのと同じです。まとめると、AIへの支出は「便利さ」ではなく実現した利益と現金で点検しましょう。
noticaでは業務整理やホームページ更新の小さな実験をお手伝いしています。まず一つ測るなら、どの仕事の費用と効果でしょうか。
この記事は株価予測や投資・税務の個別助言ではありません。情報確認日:2026年10月8日。